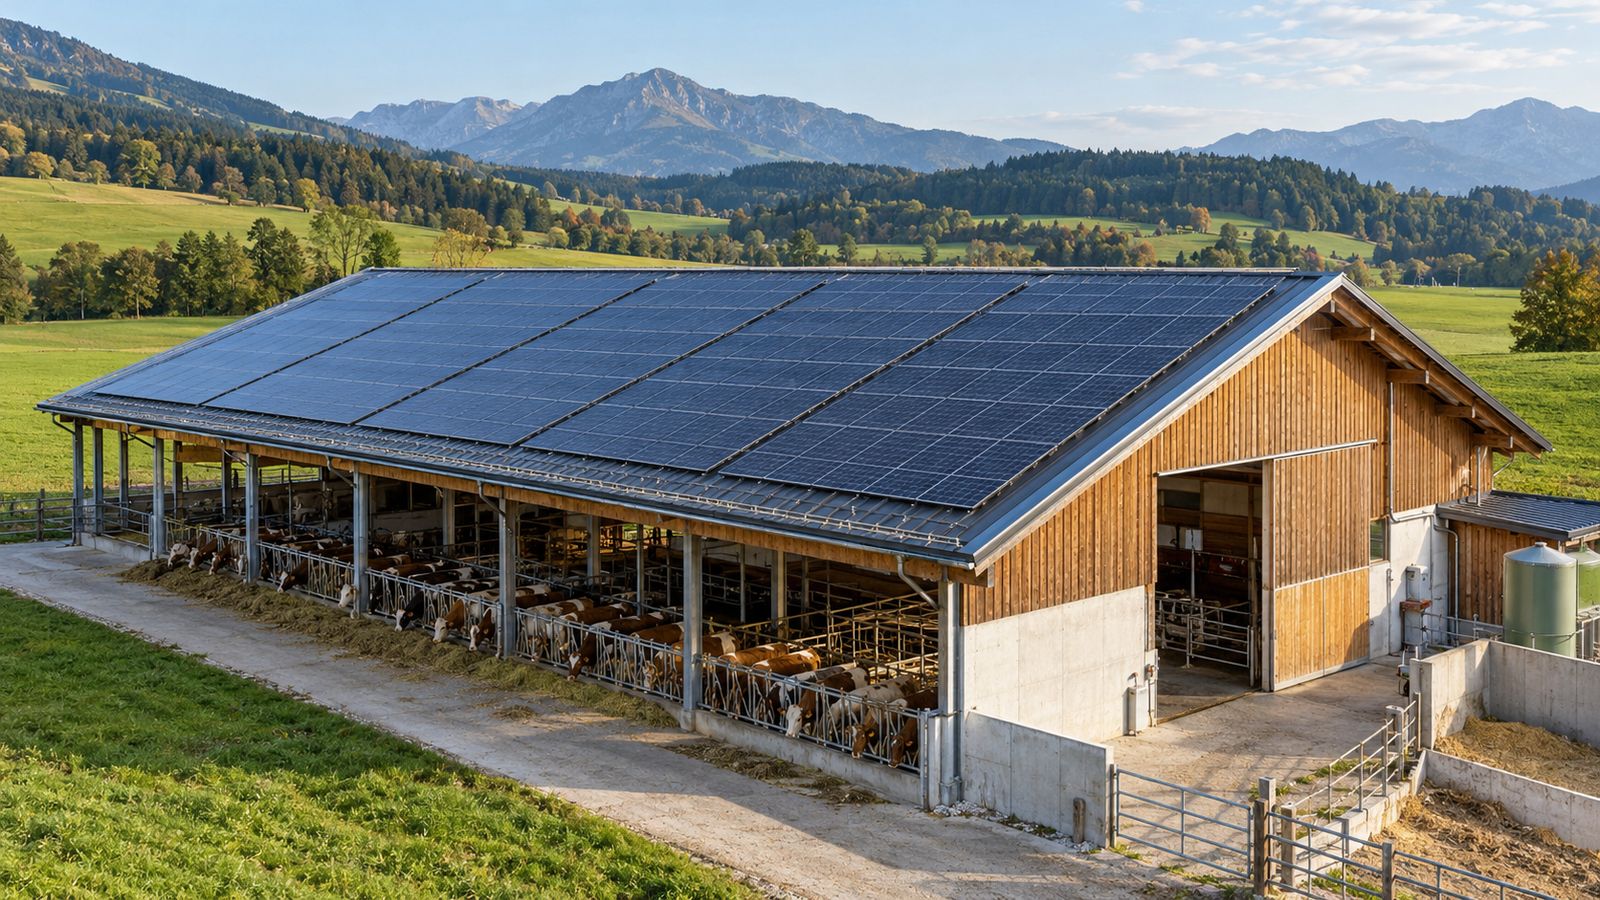
Für einen Hof lohnt sich eine Photovoltaikanlage oder kurz PV-Anlage vor allem dann, wenn Sie den Strom selbst nutzen. Ein Milchviehbetrieb braucht nach der Bayerischen Landesanstalt für Landwirtschaft rund 400 kWh Strom je Kuh und Jahr, vor allem für Melken und Milchkühlung. Jede selbst genutzte kWh spart rund 23,7 Cent, eine eingespeiste bringt bei einer neuen Dachanlage 6 bis 7 Cent.
Große Stall- und Scheunendächer bieten Platz für mehr. Dann rechnen sich Dachpacht, Speicher oder neue Verbraucher wie eine Wärmepumpe. Agri-PV auf dem Acker ist unter Bedingungen im Außenbereich zulässig, ohne dass die Gemeinde einen Bebauungsplan aufstellt.
Angebote für Ihr Stalldach anfragen
Das Wichtigste in Kürze
- Eigenverbrauch bringt rund 23,7 Cent je kWh, Einspeisung bei Inbetriebnahme bis Ende 2026 rund 6 bis 7 Cent.
- Ein Milchviehbetrieb mit 100 Kühen verbraucht rund 40.000 kWh Strom im Jahr. Eine Anlage von etwa 30 kWp deckt davon einen guten Teil.
- Agri-PV nach DIN SPEC 91434 gilt im EEG als besondere Solaranlage; im Außenbereich ist eine Anlage je Hofstelle bis 25.000 m² privilegiert (§ 35 BauGB).
- Flächen mit Agri-PV bleiben für die Direktzahlungen landwirtschaftliche Fläche, wenn höchstens 15 % der Fläche verloren gehen.
- Steuerlich ist die PV-Anlage meist ein eigener Betrieb neben der Landwirtschaft. Klären Sie Einzelheiten mit Ihrer Steuerberatung.
- Stand 25.10.2026
- Quellen am Ende des Artikels
Eignen sich Stall- und Scheunendächer für eine Solaranlage?
Ja, die meisten. Große, wenig verschattete Dachflächen sind ideal, und viele Ställe sind nach Süden, Osten oder Westen ausgerichtet. Prüfen Sie vor der Planung vier Punkte:
- Statik: Ältere Hallen sind oft knapp bemessen. Ein Statiker prüft, ob das Dach Module, Schnee und Wind trägt.
- Eindeckung: Bei alten Faserzementplatten klären Sie mit dem Fachbetrieb, ob das Dach zuerst erneuert werden muss. Eine Sanierung lässt sich gut mit dem Bau der Anlage verbinden.
- Stallluft: Über Tierställen sollten Module und Befestigung ammoniakbeständig sein. Hersteller weisen das mit einer Prüfung nach IEC 62716 aus.
- Brandschutz: Lager für Heu und Stroh sind sensibel. Binden Sie Ihren Gebäudeversicherer früh ein, Leitungen und Wechselrichter gehören nicht ins Lager.
Ein Süddach mit 35° Neigung erzeugt in der Mitte Deutschlands rund 1.015 kWh je kWp im Jahr. Das zeigt eine eigene Abfrage im Werkzeug PVGIS der EU-Kommission für Kassel. Ost-West-Dächer mit flacher Neigung liegen bei gut 850 kWh je kWp.
Was gilt für Agri-PV?
Agri-PV heißt: Auf derselben Fläche wachsen Nutzpflanzen oder grasen Tiere, darüber oder dazwischen stehen Solarmodule. Maßstab ist die DIN SPEC 91434 vom Mai 2021. Sie unterscheidet zwei Kategorien:
| Kategorie | Bauweise | Höchstens verlorene Fläche |
|---|---|---|
| I | hoch aufgeständert, Bewirtschaftung unter den Modulen, lichte Höhe mindestens 2,10 m | 10 % |
| II | bodennah, Bewirtschaftung zwischen den Modulreihen | 15 % |
Zusätzlich muss der landwirtschaftliche Ertrag mindestens 66 % des Ertrags ohne Anlage erreichen. Das nennen Fachstellen wie das Sächsische Landesamt für Umwelt, Landwirtschaft und Geologie als Kernkriterium der Norm.
Agri-PV im EEG
Das Erneuerbare-Energien-Gesetz zählt Agri-PV zu den besonderen Solaranlagen (§ 48 Abs. 1 Satz 1 Nr. 5 EEG). Begünstigt sind Ackerflächen mit Nutzpflanzenanbau, Flächen mit Dauerkulturen und Dauergrünland, nicht aber Moorböden, Naturschutzgebiete und Nationalparks. Die Anlage muss die Anforderungen einer Festlegung der Bundesnetzagentur erfüllen.
Bis 1.000 kW gilt ein gesetzlich festgelegter Wert. Für Anlagen, die vom 1. August bis 31. Dezember 2026 in Betrieb gehen, sind das 6,19 Cent Einspeisevergütung bis 100 kW und ein anzulegender Wert von 6,59 Cent in der Direktvermarktung. Hoch aufgeständerte Anlagen mit mindestens 2,10 m lichter Höhe erhalten einen höheren Wert (§ 48 Abs. 1b EEG). Über 1.000 kW nehmen Sie an der Ausschreibung der Bundesnetzagentur teil.
Baurecht und Direktzahlungen
Im Außenbereich ist eine Agri-PV-Anlage privilegiert, wenn sie räumlich und funktional zu einem land- oder forstwirtschaftlichen Betrieb gehört. Die Gemeinde muss dafür keinen Bebauungsplan aufstellen. Ihre Grundfläche darf 25.000 m² nicht überschreiten, und je Hofstelle ist eine Anlage zulässig (§ 35 Abs. 1 Nr. 9 BauGB). Für den späteren Rückbau geben Sie eine Verpflichtungserklärung ab. Das Verfahren und die übrigen Auflagen klären Sie früh mit der Bauaufsicht.
Für GAP-Direktzahlungen darf eine Agri-PV-Anlage die übliche Bewirtschaftung nicht ausschließen. Unter den Voraussetzungen des § 12 Absatz 5 GAP-Direktzahlungen-Verordnung darf die landwirtschaftlich nutzbare Fläche um höchstens 15 % verringert sein. Als förderfähig gelten dann 85 % der maßgebenden Fläche, nicht automatisch 100 %.
Wie viel Solarstrom nutzt ein Hof selbst?
Das hängt von Betriebszweig und Tagesablauf ab. Die Bayerische Landesanstalt für Landwirtschaft nennt für Milchviehbetriebe rund 400 kWh je Kuh und Jahr. Rund 60 % davon entfallen auf Melken und Milchkühlung. In einem Praxisbeispiel der Landesanstalt nutzt ein Schweinebetrieb 85 % des Stroms einer 30-kWp-Anlage selbst.
Mehr Eigenverbrauch erreichen Sie mit Verbrauchern, die am Tag laufen:
- Milchkühlung und Vorkühlung über Mittag
- Lüftung, Fütterungstechnik und Getreidetrocknung
- Warmwasser über eine Wärmepumpe
- ein Batteriespeicher für das Melken am Abend
Auch das Wohnhaus am Hof kann den Solarstrom nutzen. Wie Sie Anlage und Haus steuerlich trennen, klären Sie vorher mit Ihrer Steuerberatung.
Dach selbst nutzen oder verpachten?
Wenn Sie das Dach nicht selbst nutzen wollen, können Sie es an einen Investor verpachten. Er baut und betreibt die Anlage, Sie erhalten eine jährliche Pacht ohne eigenes Risiko. Dafür fällt der Ertrag deutlich kleiner aus als beim Eigenbetrieb.
Eine Kombination ist häufig: Eine kleinere eigene Anlage für den Hof, der Rest des Dachs geht in Pacht. Achten Sie im Vertrag auf Laufzeit, Rückbau und Haftung bei Dachschäden. Die Modelle vergleicht der Ratgeber Dachfläche verpachten oder Contracting.
Was gilt steuerlich für Landwirte?
Die PV-Anlage ist steuerlich meist kein Teil der Landwirtschaft, sondern ein eigener Gewerbebetrieb. Für die Umsatzsteuer gilt die Stromerzeugung als eigener Bereich. Auch wer in der Landwirtschaft die Umsatzsteuer pauschaliert, rechnet die Einspeisung meist nach den allgemeinen Regeln ab. Die Pauschalierung ist nur bis 600.000 Euro Gesamtumsatz im Vorjahr möglich (§ 24 UStG).
Kleine Anlagen sind oft steuerfrei. Einnahmen aus Anlagen bis 30 kWp je Wohn- oder Gewerbeeinheit, insgesamt bis 100 kWp je Person, sind von der Einkommensteuer befreit (§ 3 Nr. 72 EStG). Wie Ställe und Scheunen dabei zählen, klären Sie mit Ihrer Steuerberatung. Für größere Anlagen gelten Abschreibung, Investitionsabzugsbetrag und Sonder-AfA wie im Ratgeber zu Steuern und Abschreibung.
Verpachten Sie Flächen für einen Solarpark, kann das Folgen für Erbschaft- und Grundsteuer haben. Lassen Sie solche Verträge vor der Unterschrift steuerlich prüfen. Diese Seite ersetzt keine Steuerberatung.
Welche Förderung gibt es für Landwirte?
Die wichtigste Förderung ist die Vergütung nach dem EEG für 20 Jahre. Dazu kommen Kredite wie das KfW-Programm 270 und einzelne Landesprogramme. Einen Überblick gibt der Ratgeber zur Photovoltaik-Förderung. Was Betriebe allgemein beachten sollten, steht im Leitfaden Photovoltaik für Unternehmen. Für große Dächer lohnt der Blick auf die 100-kWp-Anlage und die Grenze zur Direktvermarktung.
Rechenbeispiel: Milchviehbetrieb mit Stalldach
Ein Betrieb mit 100 Milchkühen hat ein Stalldach nach Süden mit 35° Neigung. Er vergleicht eine Anlage für den Eigenbedarf mit einer Vollbelegung. Die Annahmen:
- Stromverbrauch 40.000 kWh im Jahr, 400 kWh je Kuh
- Ertrag 1.000 kWh je kWp
- Strompreis 23,66 Cent je kWh ohne Umsatzsteuer
- Inbetriebnahme bis 31.12.2026; Einspeisevergütung anteilig 7,01 Cent bei 30 kWp und 6,04 Cent bei 99 kWp
- Betriebskosten 1,5 % der Anschaffungskosten plus 10 Euro je kWp Versicherung
| Posten pro Jahr | 30 kWp | 99 kWp |
|---|---|---|
| Kosten der Anlage | 34.500 € (1.150 € je kWp) | 94.050 € (950 € je kWp) |
| Erzeugung | 30.000 kWh | 99.000 kWh |
| Selbst genutzt | 12.000 kWh | 16.000 kWh |
| Eingesparter Strombezug | rund 2.840 € | rund 3.790 € |
| Einspeisevergütung | rund 1.260 € | rund 5.010 € |
| Betriebskosten | rund −820 € | rund −2.400 € |
| Überschuss | rund 3.280 € | rund 6.400 € |
| Einfache Amortisation | rund 10,5 Jahre | rund 14,7 Jahre |
Die kleine Anlage ist schneller bezahlt, weil sie vor allem Strom für den eigenen Hof liefert. Die große Anlage bringt mehr Geld im Jahr, lebt aber überwiegend von der niedrigen Einspeisevergütung. Sie lohnt sich mehr, wenn neue Verbraucher dazukommen oder ein Speicher den Eigenverbrauch erhöht. Alternativ geht der Rest des Dachs in Pacht.
Die Rechnung enthält keine Steuern, Zinsen, Preisänderungen und Alterung der Module. Negative Strompreise können die Einspeisevergütung zusätzlich senken.
Angebote für Ihr Stalldach anfragen
Häufige Fragen und Antworten
Lohnt sich Photovoltaik auf dem Stalldach?
Meist ja, wenn Sie einen guten Teil des Stroms selbst nutzen. Eine selbst genutzte kWh spart rund 23,7 Cent, eine eingespeiste bringt bei Inbetriebnahme bis Ende 2026 rund 6 bis 7 Cent.
Ist Agri-PV im Außenbereich erlaubt?
Ja, unter Bedingungen. Privilegiert ist eine Anlage je Hofstelle bis 25.000 m² Grundfläche, die räumlich und funktional zum Betrieb gehört. Das Verfahren klären Sie mit der Bauaufsicht.
Bekomme ich für Agri-Flächen weiter Direktzahlungen?
Ja, wenn die übliche Bewirtschaftung möglich bleibt und höchstens 15 % der Fläche verloren gehen, berechnet nach DIN SPEC 91434.
Ist die PV-Anlage eines Landwirts ein Gewerbe?
Steuerlich meist ja, als eigener Betrieb neben der Landwirtschaft. Kleine Anlagen bis 30 kWp können einkommensteuerfrei sein. Klären Sie die Einordnung mit Ihrer Steuerberatung.
Soll ich mein Scheunendach verpachten oder selbst bauen?
Selbst bauen bringt mehr, wenn Sie viel Strom am Hof verbrauchen. Verpachten passt, wenn Sie kein Kapital binden und kein Risiko tragen wollen. Oft ist eine Mischung sinnvoll.
Quellen
- Bayerische Landesanstalt für Landwirtschaft: Energieeinsparung in der Milchviehhaltung, LfL-Information, 1. Auflage 09/2012
- Bayerische Landesanstalt für Landwirtschaft: Energieeffizienz und Solarstromnutzung in der Landwirtschaft, Beispiele, LfL-Information, 1. Auflage 08/2016
- Bayerische Landesanstalt für Landwirtschaft: Information Solar-004 (Betriebskosten), Stand 31.01.2026
- Sächsisches Landesamt für Umwelt, Landwirtschaft und Geologie: Vortrag Agri-PV und GAP 2023 (Kategorien und Kriterien der DIN SPEC 91434:2021-05), abgerufen 25.10.2026
- Erneuerbare-Energien-Gesetz (EEG 2023) § 48 Abs. 1, 1a und 1b, geltende Fassung, abgerufen 25.10.2026
- Bundesnetzagentur: EEG-Förderung und -Fördersätze, Inbetriebnahme vom 01.08. bis 31.12.2026, abgerufen 25.10.2026
- Baugesetzbuch § 35 Abs. 1 Nr. 8 und 9, Abs. 5, geltende Fassung, abgerufen 25.10.2026
- GAP-Direktzahlungen-Verordnung § 12 Abs. 4 und 5, geltende Fassung, abgerufen 25.10.2026
- Einkommensteuergesetz § 3 Nr. 72 und Umsatzsteuergesetz § 24, geltende Fassung, abgerufen 25.10.2026
- Fachmedium, Beiträge von Steuerberatern zur Umsatzsteuer bei Solaranlagen und zum Steuerbonus für Solarstromanlagen, abgerufen 25.10.2026
- EU-Kommission, JRC: PVGIS 5.3, eigene Abfrage für Kassel (1 kWp, 14 % Systemverluste), 25.10.2026
- Branchenangaben zu Kosten und Planung von Gewerbeanlagen (Beratungsunternehmen), Stand 05.09.2026
- Branchenangaben zu Kosten von Gewerbeanlagen (Beratungsunternehmen), Stand 01.07.2026
- Destatis: Strompreise für Nicht-Haushalte im 1. Halbjahr 2026, Pressemitteilung Nr. 345 vom 30.09.2026